 by
Γράφει: Ο Μιχάλης Χαιρετάκης
Οι τιμές των ακινήτων και το στεγαστικό πρόβλημα στην Ελλάδα
Από το «Δεν υπάρχει Άγιος Βασίλης» στην πραγματικότητα που κανείς δεν θέλει να ακούσει.
Όταν η δημόσια συζήτηση για τη στέγαση περιορίζεται σε δύο ακραίες εκδοχές, το «δώστε δάνεια σε όλους» και το «αν δεν έχεις λεφτά, δεν σου αξίζει σπίτι», χάνεται ό,τι πιο σημαντικό: τα γεγονότα.
Το στεγαστικό πρόβλημα στην Ελλάδα δεν είναι θεωρητικό. Σύμφωνα με την Eurostat, το ΑΕΠ κατά κεφαλήν σε μονάδες αγοραστικής δύναμης (PPS) έπεσε στο 68% του ευρωπαϊκού μέσου όρου το 2025, εξισώνοντας για πρώτη φορά την Ελλάδα με τη Βουλγαρία. Ο μέσος ετήσιος μισθός πλήρους απασχόλησης ανήλθε σε 17.954 ευρώ το 2024, ο δεύτερος χαμηλότερος στην Ευρωπαϊκή Ένωση. Τα έξοδα στέγασης απορροφούν το 35,5% του διαθέσιμου εισοδήματος, το υψηλότερο ποσοστό σε ολόκληρη την Ένωση.
Αυτοί δεν είναι αριθμοί ενός λαού που ζει πέρα από τις δυνατότητές του. Είναι αριθμοί ενός λαού που πιέζεται ασφυκτικά.
Το ερώτημα, λοιπόν, δεν είναι αν υπάρχει πρόβλημα. Το ερώτημα είναι ποιοι δημιούργησαν τις συνθήκες που κάνουν σήμερα τη στέγαση πολυτέλεια, ποιοι προτείνουν λύσεις που μοιάζουν με σενάρια τρόμου αντί για σοβαρή ανάλυση, και ποιοι αγνοούν επιλεκτικά κομμάτια της ιστορίας που δεν εξυπηρετούν το αφήγημά τους.
Ποιος κατασκεύασε το μοντέλο υπερδανεισμού
Πολλοί αρέσκονται να επιρρίπτουν την ευθύνη στους πολίτες που δανείστηκαν κατά τη δεκαετία του 2000. Αλλά τα στοιχεία λένε κάτι που δεν βολεύει αυτό το αφήγημα.
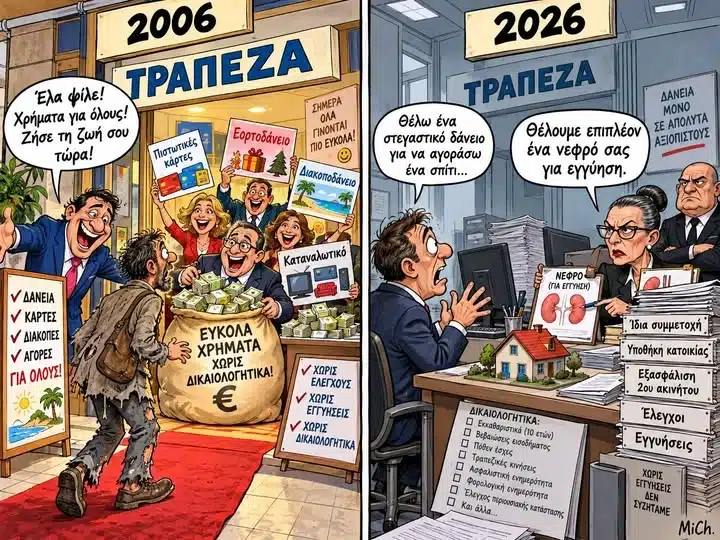
Και υπάρχουν πραγματικά τεκμήρια που κάνουν αυτή τη διαπίστωση αδιαμφισβήτητη. Το 2005 οι τράπεζες διαφήμιζαν πασχαλινά εορτοδάνεια, ακόμη και με πρώτη δόση το φθινόπωρο. Το 2007 η Καθημερινή περιέγραφε ανοιχτό ανταγωνισμό μεταξύ τραπεζών για τα διακοποδάνεια.
Η Τράπεζα της Ελλάδος ήδη από το 2002 είχε παρέμβει για να περιορίσει την υπερβολική καταναλωτική πίστη, γεγονός που αποδεικνύει ότι ακόμη και ο ίδιος ο εποπτικός θεσμός αναγνώριζε τον κίνδυνο. Κατά τα στοιχεία της Τράπεζας της Ελλάδος, η καταναλωτική πίστη αυξήθηκε κατά 42,5% το 2001 και κατά 24,2% το 2002. Αυτά είναι πολύ πιο ισχυρά από μια γενική αναφορά στην «ανευθυνότητα των δανειοληπτών»: δείχνουν ότι η ίδια η τραπεζική αγορά καλλιεργούσε συστηματικά τη ζήτηση για δανεισμό, ακόμη και για πρόσκαιρες καταναλωτικές ανάγκες.
Οι τράπεζες δεν περίμεναν τον πελάτη. Τον αναζητούσαν ενεργά. Διαφήμιζαν «πασχαλινά εορτοδάνεια» με πρώτη δόση το φθινόπωρο. Παρείχαν «διακοποδάνεια» σε πλήρη ανταγωνισμό μεταξύ τους, όπως κατέγραφε η Καθημερινή το 2007. Χρηματοδοτούσαν αυτοκίνητα, έπιπλα, ηλεκτρικές συσκευές. Μοίραζαν πιστωτικές κάρτες σε ανθρώπους που δεν τις είχαν ζητήσει. Η Τράπεζα της Ελλάδος είχε ήδη παρέμβει από το 2002 για να περιορίσει την υπερβολική καταναλωτική πίστη, γεγονός που αποδεικνύει ότι ακόμη και ο εποπτικός θεσμός αναγνώριζε τον κίνδυνο.
Στα στεγαστικά, η κατάσταση ήταν ακόμη πιο ανησυχητική. Υπήρχαν χρηματοδοτήσεις που κάλυπταν ολόκληρη την αξία αγοράς ενός ακινήτου, ακόμη και πρόσθετες δαπάνες. Οι συζητήσεις για «δάνεια στο 120% της αξίας», που περιελάμβαναν ανακαίνιση, έπιπλα και ταξίδι, δεν ήταν αστικός μύθος. Ήταν τραπεζική πρακτική.
Ήταν η εποχή που το τραπεζικό σύστημα δεν περίμενε απλώς να εμφανιστεί ο πελάτης που χρειαζόταν χρήματα. Τον αναζητούσε ενεργά, τον βομβάρδιζε με διαφημίσεις και του παρουσίαζε τον δανεισμό περίπου ως φυσιολογική προέκταση του μισθού του.
Ποιος έφτιαξε αυτό το μοντέλο; Ο πολίτης που ήθελε σπίτι ή οι τράπεζες που σχεδίαζαν, ενέκριναν, διαφήμιζαν και χορηγούσαν τα δάνεια;
Και ποιος είχε την τεχνογνωσία αξιολόγησης κινδύνου; Ο πολίτης που πήγε στο υποκατάστημα χωρίς οικονομικές γνώσεις, ή τα πιστωτικά ιδρύματα με τους εξειδικευμένους αναλυτές, τα οικονομικά μοντέλα και τις εποπτικές τους υποχρεώσεις;
Όταν ήρθε η κρίση, τα εισοδήματα κατέρρευσαν και χιλιάδες νοικοκυριά αδυνατούσαν να πληρώσουν, η κοινωνία κλήθηκε να σώσει τις τράπεζες. Τρεις ανακεφαλαιοποιήσεις κόστισαν πάνω από 45 δισεκατομμύρια ευρώ σε δημόσιο χρέος. Τα ίδια ιδρύματα που σχεδίασαν, ενέκριναν, διαφήμισαν και χορήγησαν τα δάνεια δεν πλήρωσαν το κόστος. Το πλήρωσαν οι φορολογούμενοι.
Και στο τέλος, μετά από τρεις ανακεφαλαιοποιήσεις, οι τράπεζες πέρασαν σε τρίτους χωρίς να επιστραφούν ποτέ τα κεφάλαια που είχε βάλει το δημόσιο, δικά μας χρήματα από τους φόρους μας. Τα 45 δισεκατομμύρια φορτώθηκαν οριστικά στο δημόσιο χρέος, ενώ οι τέσσερις συστημικές τράπεζες αποτιμήθηκαν σε αξίες ίδρυσης εκ του μηδενός. Το πιο ωραίο; Κανείς δεν τιμωρήθηκε για όλα αυτά που συνέβησαν από το 2000 μέχρι σήμερα.
Ας μη συγχέουμε δύο εντελώς διαφορετικά πράγματα: την ανεξέλεγκτη χορήγηση καταναλωτικών και στεγαστικών δανείων, με την παροχή στεγαστικού δανείου χωρίς προκαταβολή σε έναν εργαζόμενο που διαθέτει σταθερό εισόδημα, έχει αποδείξει επί χρόνια ότι πληρώνει το ενοίκιό του και περνά αυστηρό πιστοληπτικό έλεγχο.
Η κρίσιμη διάκριση που κανείς δεν κάνει
Η συζήτηση περί «Προγράμματος Άγιος Βασίλης» αρνείται πεισματικά να αναγνωρίσει μια βασική διαφορά: τη διαφορά μεταξύ ανεξέλεγκτης χορήγησης δανείων και στοχευμένης παροχής στεγαστικού δανείου χωρίς προκαταβολή, με αυστηρό πιστοληπτικό έλεγχο.
Το πρώτο είναι αυτό που συνέβη στην Ελλάδα τη δεκαετία του 2000. Δάνεια χωρίς σοβαρή αξιολόγηση, σε νοικοκυριά χωρίς ικανότητα αποπληρωμής, για σκοπούς που κυμαίνονταν από αγορά επίπλων έως πασχαλινά ταξίδια.
Το δεύτερο είναι μια εντελώς διαφορετική πρόταση. Ένας εργαζόμενος με σταθερό εισόδημα, που πληρώνει 700 ευρώ ενοίκιο εδώ και πέντε χρόνια χωρίς καθυστέρηση, που περνά αυστηρό πιστοληπτικό έλεγχο, δεν γίνεται αυτομάτως ανεύθυνος δανειολήπτης επειδή δεν έχει 30.000 ευρώ στην άκρη.
Η απουσία προκαταβολής αυξάνει τον κίνδυνο για τον δανειστή. Αυτό είναι γεγονός, σίγουρα. Αλλά δεν μετατρέπει τον δανειολήπτη σε ανεύθυνο, ούτε το δάνειο σε επισφαλές. Αν ο ίδιος αυτός εργαζόμενος δεν μπορεί να αποταμιεύσει, δεν είναι επειδή ζει πέρα από τις δυνατότητές του. Είναι επειδή δίνει ήδη το 35,5% του εισοδήματός του σε ενοίκιο, σε μια χώρα με τους δεύτερους χαμηλότερους μισθούς της Ένωσης.
Το να ονομάζεις «Άγιο Βασίλη» κάθε πρόταση που διαφέρει από τη σημερινή τραπεζική πρακτική δεν αποτελεί ανάλυση. Αποτελεί αποφυγή της ανάλυσης.
Αντί λοιπόν να βαφτίζουμε «Άγιο Βασίλη» κάθε διαφορετικό μοντέλο στεγαστικής χρηματοδότησης, ας συζητήσουμε ποια κριτήρια μπορούν να επιτρέψουν την πρόσβαση στην πρώτη κατοικία χωρίς να επαναλάβουμε τα λάθη του παρελθόντος.
Το μάθημα της δεκαετίας του 2000 δεν ήταν ότι οι οικονομικά ασθενέστεροι πρέπει να αποκλείονται από την ιδιοκτησία. Ήταν ότι οι τράπεζες δεν πρέπει να χορηγούν πιστώσεις χωρίς σοβαρή αξιολόγηση του κινδύνου και χωρίς να εξετάζουν τη μακροχρόνια δυνατότητα αποπληρωμής.
Και ας μην ξεχνάμε ότι η χορήγηση στεγαστικών δανείων στο 100% της αξίας του ακινήτου δεν αποτελεί ελληνικό εφεύρημα ούτε κατ’ ανάγκην ανεύθυνη πρακτική. Στην Ολλανδία, τη Μεγάλη Βρετανία, την Ανατολική Γερμανία, τράπεζες χορηγούν ή χορηγούσαν δάνεια στο 100% της εμπορικής αξίας. Στην Ολλανδία, η Nationale Hypotheek Garantie (NHG) παρέχει κρατική εγγύηση πρώτης κατοικίας. Στη Βρετανία, τα Help to Buy δάνεια λειτουργούσαν με κρατική στήριξη. Και παντού, αυτά τα δάνεια συνοδεύονται από αυστηρά πλαφόν χρέους προς εισόδημα (DTI) που διασφαλίζουν ότι ο δανειολήπτης μπορεί να πληρώσει.
Πότε δεν βλέπει κίνδυνο μια τράπεζα; Μεταξύ άλλων, όταν οι εμπορικές τιμές είναι χαμηλότερες από την αντικειμενική αξία, πράγμα που συμβαίνει ακριβώς όταν δεν υπάρχει επενδυτική φούσκα, όταν η αγορά δεν κυριαρχείται από κερδοσκοπικά κεφάλαια. Σε μια υγιή αγορά με λογικές τιμές, ένα δάνειο χωρίς προκαταβολή σε αξιολογημένο δανειολήπτη δεν είναι «Πρόγραμμα Άγιος Βασίλης». Είναι κανονική τραπεζική πρακτική.
Μάλιστα, σήμερα οι ευρωπαϊκές τράπεζες λειτουργούν υπό πολύ αυστηρότερη εποπτεία από ό,τι τη δεκαετία του 2000. Οι κανονισμοί CRD IV και ο Ενιαίος Εποπτικός Μηχανισμός (SSM) της ΕΚΤ επιβάλλουν κεφαλαιακές απαιτήσεις, stress tests και αυστηρά κριτήρια αξιολόγησης κινδύνου. Αυτό ενισχύει ακόμη περισσότερο το επιχείρημα: αν μια τράπεζα, μέσα σε αυτό το ρυθμιστικό πλαίσιο, κρίνει ότι ένας εργαζόμενος μπορεί να αποπληρώσει ένα δάνειο, τότε η απόρριψή του αποκλειστικά λόγω έλλειψης προκαταβολής δεν αποτελεί πιστοληπτική αξιολόγηση. Αποτελεί αποκλεισμό.
Η αγορά ακινήτων σήμερα θυμίζει το Χρηματιστήριο του 1999
Υπάρχει ένας παράγοντας που οι αναλύσεις περί στεγαστικών δανείων αρνούνται πεισματικά να εξετάσουν: η σύνθεση της ζήτησης στην αγορά ακινήτων.
Σημαντικό μέρος των αγοραστών σήμερα δεν αναζητά σπίτι για να ζήσει. Αναζητά απόδοση. Αγοράζει ακίνητα για ενοικίαση, για βραχυχρόνια μίσθωση, για μεταπώληση. Αυτοί οι επενδυτές δεν έχουν στεγαστική ανάγκη. Έχουν κερδοσκοπικό κίνητρο. Και ο κερδοσκοπικός επενδυτής, σε αντίθεση με τον κάτοικο, μπορεί να αποχωρήσει.
Πόσο μεγάλο είναι αυτό το μέρος; Κανείς δεν γνωρίζει με ακρίβεια, γιατί η ΕΛΣΤΑΤ δεν δημοσιεύει ανάλυση αγοραστών ακινήτων ανά σκοπό (ιδιοκατοίκηση, επένδυση, βραχυχρόνια μίσθωση). Και αυτή η έλλειψη στοιχείων είναι από μόνη της αποκαλυπτική αλλά παράλληλα τρομακτική: σχεδιάζουμε πολιτικές στέγασης χωρίς να γνωρίζουμε καν ποιος αγοράζει τα σπίτια και γιατί.
Και δεν πρόκειται για θεωρητικό ενδεχόμενο. Ας πάρουμε ένα απλό παράδειγμα.
Ο μηχανισμός είναι απλός. Αγοράζεις διαμέρισμα 100.000 ευρώ. Εισπράττεις 6.000 ευρώ ετήσιο ενοίκιο. Μικτή απόδοση 6%. Αν το ίδιο ακίνητο φτάσει να κοστίζει 200.000 ευρώ ενώ το ενοίκιο παραμείνει στα 6.000, η μικτή απόδοση πέφτει στο 3%. Αν στο μεταξύ μπορείς να εξασφαλίσεις 4% ή 5% σε ομόλογα ή μετοχές, γιατί να δεσμεύεις 200.000 ευρώ σε ένα ακίνητο;
Στο ελληνικό Χρηματιστήριο τον Σεπτέμβριο του 1999, ο γενικός δείκτης είχε φτάσει τις 6.335 μονάδες, σημειώνοντας άνοδο 579% σε λιγότερο από τρία χρόνια. Περισσότεροι από 1,35 εκατομμύρια Έλληνες είχαν ανοίξει λογαριασμούς χρηματιστηριακών συναλλαγών. Όλοι πίστευαν ότι οι τιμές θα ανέβαιναν για πάντα. Κανείς δεν εξέταζε αν οι αποτιμήσεις αντανακλούσαν πραγματική αξία. Η πτώση που ακολούθησε έφτασε το 77% μέχρι τον Μάρτιο του 2003, με απώλειες 158 δισεκατομμυρίων ευρώ.
Η αγορά ακινήτων δεν κινείται με ένα πάτημα κουμπιού όπως οι μετοχές. Αλλά ο βαθύτερος μηχανισμός παραμένει ο ίδιος: όταν οι αγοραστές αγοράζουν επειδή πιστεύουν ότι πάντα θα βρεθεί κάποιος να πληρώσει ακριβότερα, και όχι επειδή η πραγματική απόδοση δικαιολογεί την τιμή, δημιουργούνται οι προϋποθέσεις υπερτίμησης.
Θυμηθείτε και την Ελλάδα του 2015. Η ανάγκη για κατοικία δεν είχε εξαφανιστεί, ούτε είχαν ξαφνικά χτιστεί εκατοντάδες χιλιάδες καινούργια σπίτια. Κι όμως, οι τιμές των κατοικιών είχαν υποχωρήσει περίπου 40% σε σχέση με το 2008. Οι συναλλαγές είχαν καταρρεύσει κατά 72%.
Επομένως, το ότι σήμερα υπάρχει στεγαστικό πρόβλημα δεν αποτελεί εγγύηση ότι οι τιμές των ακινήτων θα συνεχίσουν να ανεβαίνουν.
Η πραγματική ερώτηση δεν είναι μόνο πόσοι άνθρωποι χρειάζονται σπίτι. Είναι πόσοι μπορούν να το αγοράσουν στις σημερινές τιμές και πόσοι επενδυτές εξακολουθούν να θεωρούν συμφέρουσα την τοποθέτηση των χρημάτων τους στα ελληνικά ακίνητα.
Γιατί όταν οι επενδυτές αρχίσουν να βλέπουν καλύτερες αποδόσεις αλλού, το ακίνητο παύει να είναι η επένδυση που όλοι θέλουν να αποκτήσουν και μπορεί να γίνει η επένδυση που αρκετοί θέλουν να πουλήσουν.
Και τότε θα ανακαλύψουμε ξανά κάτι που μάθαμε με πολύ ακριβό τρόπο το 1999: άλλο η τιμή που ζητά κάποιος και άλλο η τιμή που υπάρχει αγοραστής διατεθειμένος και ικανός να πληρώσει.
Υπάρχει όμως μια κρίσιμη διαφορά που κάνει την αγορά ακινήτων πιο επικίνδυνη από το Χρηματιστήριο, τα κρυπτονομίσματα ή τα ομόλογα.
Όποιος αγοράζει μετοχές, crypto ή ομόλογα γνωρίζει, ή οφείλει να γνωρίζει, ότι αναλαμβάνει ρίσκο. Δέχεται ότι μπορεί να έχει απώλειες. Και μόλις δει τον κίνδυνο, αποεπενδύει. Πουλά, αποσύρεται, μετακινεί τα κεφάλαιά του αλλού. Αυτή είναι η λογική κάθε επενδυτικής αγοράς.
Στην αγορά ακινήτων συμβαίνει ακριβώς το ίδιο. Οι επενδυτές αγοράζουν για απόδοση, παρακολουθούν τα νούμερα, και μόλις τα νούμερα πάψουν να βγαίνουν, αποχωρούν.
Όμως στην αγορά ακινήτων υπάρχει κάτι που δεν υπάρχει σε καμία άλλη επενδυτική αγορά: παράλληλα με τους επενδυτές, αγοράζουν και άνθρωποι που χρειάζονται σπίτι για να μείνουν μέσα. Αυτοί δεν αγοράζουν για απόδοση. Αγοράζουν για στέγη. Δεν μπορούν να «αποεπενδύσουν» γιατί δεν επένδυσαν ποτέ. Απλώς προσπάθησαν να ζήσουν.
Υπάρχει και το «πάρτι» όσων μπήκαν νωρίς. Κάποιος που αγόρασε μια ημιυπόγεια γκαρσονιέρα για 15.000 ευρώ το 2015 μπορεί σήμερα να τη νοικιάσει ή να την πουλήσει και να βγάλει αρκετά. Αυτός ο άνθρωπος θα πει σε κάθε συζήτηση ότι τα ακίνητα είναι η καλύτερη επένδυση, γιατί για εκείνον πράγματι ήταν. Αλλά αυτό που λειτούργησε στα 15.000 ευρώ, στον πυθμένα μιας κρίσης, δεν σημαίνει ότι θα λειτουργήσει στα 80.000 ή 100.000 ευρώ που κοστίζει σήμερα η ίδια γκαρσονιέρα. Ο επόμενος αγοραστής δεν αγοράζει στις ίδιες συνθήκες. Αγοράζει στην κορυφή ενός κύκλου, με τιμές που έχουν ήδη ενσωματώσει χρόνια ανόδου, και με πολύ μικρότερο περιθώριο κέρδους, αν υπάρχει καθόλου.
Και εδώ κρύβεται ίσως η πιο σημαντική οικονομική διάκριση που σπάνια γίνεται: η διαφορά μεταξύ απόδοσης επί του αρχικού κόστους και απόδοσης επί της σημερινής εμπορικής αξίας.
Κάποιος αγόρασε μια γκαρσονιέρα 15.000 ευρώ το 2015 και σήμερα την πουλά 100.000 ευρώ. Ονομαστικό κέρδος 85.000 ευρώ, δηλαδή 566,7%. Αν όμως συνυπολογίσουμε τον πληθωρισμό της ενδεκαετίας, τα 15.000 ευρώ του 2015 αντιστοιχούν περίπου σε 18.750 ευρώ σήμερα. Η πραγματική υπεραξία παραμένει εντυπωσιακή, περίπου 433%, χωρίς να συνυπολογίζονται τα έξοδα αγοράς και πώλησης. Αυτό όμως είναι κέρδος εκείνου που αγόρασε το 2015, όχι εγγύηση ότι εκείνος που αγοράζει το 2026 θα πετύχει αντίστοιχη απόδοση.
Ας εξετάσουμε όμως τι συμβαίνει σήμερα. Ο ίδιος ιδιοκτήτης, αν αντί να το πουλήσει το κρατήσει, έχει δεσμευμένο ένα περιουσιακό στοιχείο αξίας 100.000 ευρώ, το οποίο του αποφέρει 4.800 ευρώ ετησίως. Η μικτή απόδοση επί της σημερινής εμπορικής αξίας είναι μόλις 4,8%. Αν υποθέσουμε 1.800 ευρώ ετήσιες επιβαρύνσεις για φόρους, ΕΝΦΙΑ, συντήρηση και ενδεχόμενες περιόδους χωρίς ενοικιαστή, απομένουν 3.000 ευρώ καθαρά. Δηλαδή καθαρή απόδοση 3% επί της σημερινής αξίας.
Αυτό δεν σημαίνει ότι πρέπει να πουλήσει αύριο. Σημαίνει ότι πρέπει να αναρωτηθεί: τα 100.000 ευρώ που έχω δεσμευμένα σε αυτό το ακίνητο, θα μπορούσαν να αποδώσουν περισσότερα αλλού; Και η στιγμή που αρκετοί ιδιοκτήτες κάνουν αυτή την ερώτηση ταυτόχρονα, είναι η στιγμή που η αγορά αλλάζει κατεύθυνση.
Γιατί κάποιος θα πει: «Εγώ έβαλα 15.000 και τώρα αξίζει 100.000. Σκασίλα μου όσο κι αν πέσει.» Ναι, αλλά αυτά τα 100.000 δεν τα έχεις στο χέρι σου. Τα έχεις μόνο αν πουλήσεις. Αν δεν πουλήσεις, δεν είναι κέρδος. Είναι νούμερο σε αγγελία. Και αν αύριο αξίζει 70.000, τα 30.000 που «έχασες» δεν ήταν ποτέ δικά σου. Ήταν υπερκέρδη που δεν εξασφάλισες.
Είναι σαν να μπαίνεις σε χαρτοπαικτική λέσχη με 1.500 ευρώ, να κερδίζεις 10.000 επειδή κέρδισες μερικές καλές παρτίδες συνεχόμενες, και να μη σηκώνεσαι να φύγεις, περιμένοντας ότι θα συνεχίσεις να κερδίζεις 20-30 ευρώ την ώρα. Ο έμπειρος παίκτης ξέρει ότι η στιγμή που σηκώνεσαι είναι πιο σημαντική από τη στιγμή που κάθισες. Στα ακίνητα, η ίδια αρχή ισχύει, αλλά κανείς δεν θέλει να την ακούσει.
Και εδώ φαίνεται η πιο σκληρή ασυμμετρία. Ο επενδυτής που αγόρασε στα 15.000 ευρώ το 2015 και πουλά σήμερα στα 100.000, δεν έκανε απλώς μια «επιτυχημένη» επένδυση. Ακόμα κι αν συνυπολογίσουμε τον σωρευτικό πληθωρισμό της περιόδου, περίπου 25%, τα 15.000 ευρώ του 2015 αντιστοιχούν σε περίπου 19.000 ευρώ σήμερα. Πούλησε στα 100.000. Πραγματικό κέρδος μετά τον πληθωρισμό: πάνω από 80.000 ευρώ, σε μια επένδυση 15.000. Πούλησε, εισέπραξε, έφυγε.
Ο νέος αγοραστής όμως, που αποκτά το ίδιο ακίνητο με στεγαστικό δάνειο, αναλαμβάνει τον κίνδυνο της υπερτιμημένης αγοράς για τα επόμενα 20 ή 30 χρόνια. Αν οι τιμές διορθώσουν, ο επενδυτής έχει ήδη κατοχυρώσει το κέρδος του. Ο δανειολήπτης μένει με ένα ακίνητο που αξίζει λιγότερα από το υπόλοιπο του δανείου του. Ο ένας γιορτάζει. Ο άλλος πληρώνει.
Και αυτοί είναι που πληρώνουν τις τιμές που διαμόρφωσαν οι επενδυτές. Αγοράζουν στην κορυφή, επειδή η ανάγκη τους δεν περιμένει τον κύκλο της αγοράς. Και όταν έρθει η διόρθωση, αυτοί δεν έχουν χαρτοφυλάκιο να αναδιαρθρώσουν. Έχουν ένα σπίτι που πλέον αξίζει λιγότερα από όσα χρωστούν, και ένα δάνειο που εξακολουθεί να τρέχει.
Η λογική είναι απλή: όταν ένα αγαθό λειτουργεί ταυτόχρονα ως αγαθό χρήσης και ως επενδυτικό asset, η αξία του γίνεται πιο ευάλωτη σε αυξομειώσεις από ό,τι αν χρησιμοποιούνταν μόνο για τον αρχικό του σκοπό. Ένα σπίτι στο οποίο μένει μια οικογένεια δεν αλλάζει αξία ανάλογα με τα επιτόκια των ομολόγων ή τις αποδόσεις του S&P 500. Ένα σπίτι που αγοράστηκε ως επένδυση αλλάζει, γιατί ο ιδιοκτήτης του το συγκρίνει συνεχώς με κάθε άλλη δυνατή τοποθέτηση κεφαλαίου.
Όσο περισσότερο η αγορά ακινήτων κυριαρχείται από επενδυτικά κεφάλαια, τόσο περισσότερο η αξία των κατοικιών εξαρτάται από παράγοντες που δεν έχουν καμία σχέση με τη στέγαση: τα διεθνή επιτόκια, οι εναλλακτικές αποδόσεις, η ρευστότητα, η όρεξη για ρίσκο. Και όταν αυτοί οι παράγοντες αλλάξουν, αλλάζουν οι τιμές για όλους. Και για τους επενδυτές, και για τις οικογένειες που απλώς ήθελαν ένα σπίτι.
Όταν η Goldman Sachs αποχωρεί
Το 2022 η Goldman Sachs Asset Management αγόρασε τρία ξενοδοχεία στη Χαλκιδική, τα Athos Palace, Pallini Beach και Theophano Imperial, από τον όμιλο Γρηγοριάδη. Το επενδυτικό σχέδιο προέβλεπε αναβάθμιση ύψους 107,6 εκατομμυρίων ευρώ και δημιουργία ενός πολυτελούς resort. Η Goldman είδε ευκαιρία σε μια ανερχόμενη τουριστική αγορά.
Τρία χρόνια αργότερα, την άνοιξη του 2025, η Goldman πούλησε τα τρία ξενοδοχεία στην Sani/Ikos Group. Σύμφωνα με τη Wall Street Journal, η τράπεζα μόλις κατάφερε να καλύψει το κόστος της επένδυσής της, περίπου 100 εκατομμυρίων ευρώ. Τα ξενοδοχεία δεν λειτούργησαν ποτέ υπό τη νέα ιδιοκτησία. Ορισμένοι εργαζόμενοι που δούλεψαν στο project δεν βρίσκονται πλέον στην εταιρεία.
Ας σταθούμε σε αυτό.
Η Goldman Sachs δεν είναι ο κυρ Μήτσος που νόμισε ότι είδε μια ευκαιρία για επένδυση ή ένα νοικοκυριό χωρίς οικονομικές γνώσεις. Είναι μια από τις μεγαλύτερες επενδυτικές τράπεζες στον κόσμο, με πρόσβαση σε κεφάλαια, αναλυτές, δεδομένα αγοράς και χρηματοδότηση που κανένας ιδιώτης δεν μπορεί να ανταγωνιστεί. Κι όμως, η επένδυση δεν απέδωσε. Το κόστος ανακαίνισης αυξήθηκε, οι καθυστερήσεις πολλαπλασιάστηκαν, οι προσδοκώμενες αποδόσεις υποχώρησαν.
Αυτό δεν αποδεικνύει ότι η ελληνική αγορά ακινήτων καταρρέει. Η ίδια η Sani/Ikos ξόδεψε 400 εκατομμύρια ευρώ για να αγοράσει τα ίδια ακίνητα και να τα αναπτύξει. Αποδεικνύει κάτι χειρότερο: ότι ακόμη κι αυτοί μπορούν να τα μαζέψουν και να φύγουν.
Και αν η Goldman Sachs μπορεί να πάρει λάθος απόφαση στην ελληνική αγορά, τότε το αφήγημα ότι «τα ακίνητα μόνο ανεβαίνουν» δεν αποτελεί ανάλυση. Αποτελεί πεποίθηση. Και οι πεποιθήσεις είναι κακός σύμβουλος στις επενδύσεις.
Το πραγματικό ρίσκο: Πόσα δεσμεύεις σήμερα και τι θα εισπράξεις αύριο
Η δημοφιλέστερη φράση στην ελληνική αγορά ακινήτων είναι: «το ακίνητο πάντα ανεβαίνει». Η αριθμητική λέει κάτι διαφορετικό.
Αγοράζεις σήμερα ένα διαμέρισμα 200.000 ευρώ. Εισπράττεις 700 ευρώ μηνιαίο ενοίκιο, δηλαδή 8.400 ευρώ τον χρόνο. Μικτή απόδοση 4,2%. Αφαίρεσε φόρο εισοδήματος επί ενοικίων, ΕΝΦΙΑ, κοινόχρηστα, συντήρηση, ασφάλιση, περιόδους κενών μηνών. Η καθαρή απόδοση πέφτει κοντά στο 2,5% με 3%.
Δέκα χρόνια μετά, τι συμβαίνει; Το ακίνητο έχει παλιώσει. Χρειάζεται κουφώματα, εγκαταστάσεις, ενεργειακή αναβάθμιση. Η περιοχή μπορεί να έχει χάσει ελκυστικότητα. Η προσφορά ανταγωνιστικών κατοικιών μπορεί να έχει αυξηθεί.
Ας υποθέσουμε, χωρίς αυτό να αποτελεί πρόβλεψη, ότι ύστερα από δέκα χρόνια το ακίνητο αξίζει 160.000 ευρώ. Δεν είναι ακραίο σενάριο: μεταξύ 2008 και 2015, οι τιμές έπεσαν 41% στην Ελλάδα. Σε αυτή την περίπτωση, ο ιδιοκτήτης έχει χάσει 40.000 ευρώ κεφάλαιο. Ακόμη κι αν εισέπραξε κάθε μήνα χωρίς καθυστέρηση, ας κάνει τη συνολική αποτίμηση: 55.000 ευρώ καθαρά ενοίκια δέκα ετών, συν 160.000 ευρώ αξία πώλησης. Σύνολο 215.000 ευρώ. Αρχικό κεφάλαιο 200.000. Ονομαστικό κέρδος 15.000 ευρώ σε μια δεκαετία, πριν τα έξοδα αγοραπωλησίας.
Η ετησιοποιημένη απόδοση αυτής της επένδυσης κυμαίνεται γύρω στο 0,8%.
Και δεν τελειώνει εδώ. Με μέσο ετήσιο πληθωρισμό 2,5%, η αγοραστική δύναμη των 200.000 ευρώ σήμερα αντιστοιχεί σε περίπου 256.000 ευρώ σε δέκα χρόνια. Ο ιδιοκτήτης εμφανίζει λογιστικό κέρδος, αλλά η πραγματική αγοραστική δύναμη του κεφαλαίου του έχει μειωθεί σημαντικά.
Και υπάρχει ακόμη ένας κίνδυνος που η αφήγηση περί «σίγουρης επένδυσης» αγνοεί πλήρως: η φυσική καταστροφή ή η ανωτέρα βία. Φωτιά σε πολυκατοικία. Έκρηξη σε διαμέρισμα. Σεισμός. Πλημμύρα. Ή, σε ένα κλίμα γεωπολιτικής αστάθειας, πόλεμος. Μια μετοχή δεν καίγεται. Ένα ομόλογο δεν πλημμυρίζει. Ένα ακίνητο μπορεί να χάσει ολόκληρη την αξία του σε μια νύχτα, ακόμη κι αν ήταν ασφαλισμένο, γιατί η αποζημίωση σπάνια καλύπτει την πραγματική ζημιά, και η διαδικασία μπορεί να διαρκέσει χρόνια. Ο δανειολήπτης, εν τω μεταξύ, εξακολουθεί να χρωστά.
Και δεν χρειάζεται να πάμε σε ακραία σενάρια. Αρκούν τα πρόσφατα παραδείγματα. Στην Πλάκα, μια έκρηξη σε έναν όροφο κατέστρεψε όχι μόνο το κτίριο αλλά προκάλεσε πολύ σοβαρές ζημιές και στα διπλανά. Στην Κυψέλη, ο «μετροπόντικας» και τα βαθιά θεμέλια νέων κατασκευών δίπλα σε υφιστάμενες πολυκατοικίες δημιούργησαν ρωγμές και στατικά προβλήματα σε κτίρια που μέχρι χθες θεωρούνταν ασφαλή.
Και εδώ ανοίγει ένα ακόμη ερώτημα που κανείς δεν θέτει. Κάποιος πληρώνει σήμερα υπέρογκα ποσά για ένα διαμέρισμα σε μια πολυκατοικία του 1960. Ένα κτίριο με 60 και πλέον χρόνια ζωής, χτισμένο με τους κανονισμούς και τα υλικά μιας εντελώς διαφορετικής εποχής. Θα πρέπει να είναι εξαιρετικά αισιόδοξος αν περιμένει ότι σε 20 ή 30 χρόνια από σήμερα το κτίριο θα υπάρχει ακόμα σε κατάσταση που να δικαιολογεί την τιμή του, ή ότι κάποιος θα του δώσει πίσω τα χρήματα που έδωσε, αυξημένα κατά τον πληθωρισμό, για ένα ακίνητο που θα έχει τότε σχεδόν έναν αιώνα ζωής.
Αυτό δεν είναι υποθετικό σενάριο. Στην Ελλάδα, μεταξύ 2008 και 2015, οι τιμές διαμερισμάτων υποχώρησαν κατά 40,9%. Ένας ιδιοκτήτης που αγόρασε ακίνητο 200.000 ευρώ το 2008 είδε την αξία του να πέφτει σε λιγότερο από 120.000 ευρώ μέσα σε επτά χρόνια, σε μια χώρα που δεν σταμάτησε ποτέ να χρειάζεται κατοικίες.
Ο σοβαρός επενδυτής δεν ρωτά μόνο πόσο αξίζει σήμερα το ακίνητό του. Ρωτά πόσο κεφάλαιο δεσμεύει, τι καθαρή απόδοση εισπράττει, ποιο είναι το πραγματικό κόστος συντήρησης, ποια θα είναι η αξία εξόδου και τι θα κέρδιζε αν τοποθετούσε τα ίδια χρήματα αλλού. Κανένα περιουσιακό στοιχείο δεν εξαιρείται από τη λογική του κόστους ευκαιρίας.
Η ερώτηση που πολλοί προβλέπουν αλλά κανείς δεν θέτει
Όταν μια αγορά ανεβαίνει, όλοι θεωρούν ότι η άνοδος είναι φυσική κατάσταση. Κανείς δεν ρωτά: «τι θα συμβεί αν οι τιμές σταματήσουν να ανεβαίνουν;»
Ας ρωτήσουμε λοιπόν.
Όταν η απόδοση ενοικίων σε ένα ακίνητο 200.000 ευρώ πέσει κάτω από 3%, ο ιδιοκτήτης δεν ανταγωνίζεται μόνο άλλα ακίνητα. Ανταγωνίζεται ελληνικά κρατικά ομόλογα. Ανταγωνίζεται ευρωπαϊκούς δείκτες μετοχών. Ανταγωνίζεται προθεσμιακές καταθέσεις που δεν απαιτούν συντήρηση, δεν χρειάζονται ΕΝΦΙΑ και δεν χάνουν ενοικιαστές.
Όταν αρκετοί επενδυτές αποφασίσουν ταυτόχρονα ότι ήρθε η ώρα να κατοχυρώσουν τα κέρδη τους, η προσφορά ακινήτων προς πώληση αυξάνεται. Σε μια αγορά με περιορισμένο αριθμό πραγματικών συναλλαγών, οι τιμές διαμορφώνονται από τις αγοραπωλησίες που πράγματι συμβαίνουν, όχι από τις τιμές που ζητούν οι πωλητές στις αγγελίες τους. Αν οι πωλητές πολλαπλασιαστούν ενώ οι αγοραστές δεν αυξηθούν, η πίεση στις τιμές γίνεται δομική.
Και ποιος μένει τελευταίος;
Στο Χρηματιστήριο του 1999, τελευταίοι μπήκαν τα νοικοκυριά χωρίς εμπειρία. Πρώτοι βγήκαν οι θεσμικοί επενδυτές και όσοι είχαν πρόσβαση σε πληροφόρηση. Το ίδιο μοτίβο ισχύει σε κάθε αγορά με κερδοσκοπικό στοιχείο.
Στην αγορά ακινήτων, πρώτοι θα φύγουν τα funds, οι εταιρείες διαχείρισης, οι επενδυτές βραχυχρόνιας μίσθωσης που βλέπουν τα αριθμητικά τους μοντέλα να μην βγαίνουν. Τελευταίοι θα πληροφορηθούν την αλλαγή οι μικροϊδιοκτήτες που εξακολουθούν να πιστεύουν ότι «τα ακίνητα μόνο ανεβαίνουν».
Θυμηθείτε τον Οκτώβριο του 1999, όταν ο πρωθυπουργός Κώστας Σημίτης δήλωνε ότι «σε δυο μέρες η κατάσταση στο Χρηματιστήριο θα ομαλοποιηθεί». Ο δείκτης συνέχισε να πέφτει για τρεισήμισι χρόνια.
Τα ακίνητα δεν ανεβαίνουν πάντα
Η ελληνική ιστορία των τελευταίων δεκαετιών δεν αφήνει κανένα περιθώριο αμφιβολίας. Οι αγορές δεν κινούνται μόνο προς τα πάνω.
Σύμφωνα με την Eurostat, το 2006 η αγοραστική δύναμη της Ελλάδας σε PPS βρισκόταν στο 96% του ευρωπαϊκού μέσου όρου. Το 2025 βρέθηκε στο 68%, ίδια ακριβώς με τη Βουλγαρία, η οποία πριν δύο δεκαετίες βρισκόταν στο 38%. Ο μέσος ετήσιος μισθός πλήρους απασχόλησης ανήλθε σε 17.954 ευρώ το 2024, ο δεύτερος χαμηλότερος στην ΕΕ. Το 36,5% των εργαζομένων κερδίζει λιγότερα από 1.000 ευρώ μικτά τον μήνα. Τα έξοδα στέγασης απορροφούν το 35,5% του διαθέσιμου εισοδήματος, το υψηλότερο ποσοστό σε ολόκληρη την Ένωση. Ένας στους πέντε εργαζόμενους ζει σε συνθήκες υλικής και κοινωνικής στέρησης.
Αυτή η πτώση δεν είναι μόνο μακροοικονομικό στατιστικό. Σημαίνει λιγότερα χρήματα σε κάθε νοικοκυριό. Σημαίνει λιγότερους αγοραστές κατοικιών στις σημερινές τιμές.
Δεν γνωρίζουμε αν ή πότε θα υπάρξει μεγάλη διόρθωση στην ελληνική αγορά ακινήτων. Όποιος ισχυρίζεται ότι ξέρει, λέει ψέματα. Γνωρίζουμε, ωστόσο, τρία πράγματα:
Πρώτον, καμία αγορά δεν μπορεί να αποσυνδέεται επ’ αόριστον από τα εισοδήματα των πολιτών, τις πραγματικές αποδόσεις και το κόστος κεφαλαίου.
Δεύτερον, η ιστορία διδάσκει ότι οι διορθώσεις στις αγορές ακινήτων, όταν έρχονται, είναι πιο βίαιες ακριβώς επειδή τα ακίνητα δεν ρευστοποιούνται εύκολα. Μια μετοχή πωλείται σε δευτερόλεπτα. Ένα σπίτι μπορεί να μείνει στην αγορά για μήνες ή χρόνια, ενώ ο ιδιοκτήτης του συνεχίζει να πληρώνει ΕΝΦΙΑ, συντήρηση και δόσεις δανείου.
Τρίτον, και ίσως σημαντικότερο: η πραγματική ερώτηση δεν είναι αν υπάρχουν άνθρωποι που χρειάζονται σπίτι. Βεβαίως υπάρχουν, και είναι πάρα πολλοί. Η πραγματική ερώτηση είναι πόσοι μπορούν να αγοράσουν στις σημερινές τιμές, και πόσοι επενδυτές εξακολουθούν να θεωρούν συμφέρουσα τη δέσμευση κεφαλαίων στα ελληνικά ακίνητα.
Όταν η αγορά ζει από την πεποίθηση ότι οι τιμές θα συνεχίσουν να ανεβαίνουν, αρκεί μια αλλαγή στις προσδοκίες για να αντιστραφεί η εικόνα. Δεν χρειάζεται κρίση. Δεν χρειάζεται πανδημία. Αρκεί να εμφανιστούν ελκυστικότερες εναλλακτικές, να συμπιεστούν οι αποδόσεις ή να αρχίσει ένα κρίσιμο πλήθος επενδυτών να κατοχυρώνει κέρδη.
Το μάθημα λοιπόν δεν αφορά μόνο τα στεγαστικά δάνεια χωρίς ίδια συμμετοχή. Αφορά ολόκληρη τη δομή μιας αγοράς που στηρίζεται στην υπερτίμηση, στη χαμηλή προσφορά κατοικιών, σε κερδοσκοπική ζήτηση και στο αφήγημα ότι «τα ακίνητα μόνο ανεβαίνουν».
Αντί λοιπόν να αναλώνεται η δημόσια συζήτηση σε σενάρια τρόμου, ας ασχοληθεί με τις πραγματικές ερωτήσεις:
• Πώς αυξάνεται η προσφορά κατοικιών ώστε οι τιμές να μην καθορίζονται από την τεχνητή έλλειψη;
• Πώς διασφαλίζεται ότι τα στεγαστικά δάνεια χορηγούνται με αυστηρά κριτήρια ικανότητας αποπληρωμής, ανεξαρτήτως ύψους προκαταβολής;
• Πώς προστατεύονται τα νοικοκυριά από τα λάθη που οι ίδιες οι τράπεζες σχεδίασαν, ενέκριναν και χρηματοδότησαν εδώ και δύο δεκαετίες;
Γιατί η κυβέρνηση δεν θέλει να πέσουν οι τιμές
Γιατί η κυβέρνηση δεν λαμβάνει ουσιαστικά μέτρα για τη μείωση των τιμών των ακινήτων;
Η απάντηση είναι η ίδια με τα καύσιμα. Όπως ακριβώς το κράτος βασίζεται στους φόρους επί της βενζίνης και του πετρελαίου, βασίζεται στους φόρους επί των ακινήτων. Η Ελλάδα κατέχει πανευρωπαϊκή πρωτιά στη φορολόγηση της ακίνητης περιουσίας: τα έσοδα από ακίνητα αποτελούν το 6,1% των συνολικών φορολογικών εσόδων, όταν ο μέσος όρος της ΕΕ είναι 2,6%. Ο ΕΝΦΙΑ, ο φόρος εισοδήματος επί ενοικίων, ο φόρος μεταβίβασης, ο ΤΑΠ. Όσο πιο ακριβά τα ακίνητα, τόσο μεγαλύτερη η φορολογητέα ύλη.
Γιατί το κράτος εισπράττει περισσότερα όταν η στέγαση ακριβαίνει;
Ας πάρουμε ένα διαμέρισμα που νοικιαζόταν 500 ευρώ τον μήνα και σήμερα νοικιάζεται 800 ευρώ. Το ετήσιο εισόδημα του ιδιοκτήτη αυξήθηκε από 6.000 σε 9.600 ευρώ. Με φορολογικό συντελεστή 15%, ο αντίστοιχος ετήσιος φόρος αυξάνεται από 900 σε 1.440 ευρώ, πριν από τις προβλεπόμενες εκπτώσεις και απαλλαγές.
Δηλαδή το κράτος μπορεί να εισπράττει 540 ευρώ περισσότερα ετησίως από το ίδιο ακριβώς διαμέρισμα, χωρίς να έχει κατασκευαστεί ούτε ένα επιπλέον τετραγωνικό μέτρο κατοικίας.
Και αν ο ιδιοκτήτης διαθέτει περισσότερα ακίνητα, τα συνολικά εισοδήματα από μισθώματα μπορούν να υπαχθούν σε υψηλότερους φορολογικούς συντελεστές, έως και 45%.
Προσθέστε τον φόρο μεταβίβασης, που υπολογίζεται με συντελεστή 3% επί της φορολογητέας αξίας, τον ΕΝΦΙΑ και τις υπόλοιπες επιβαρύνσεις που συνδέονται με την κατοχή, τη μεταβίβαση και την αξιοποίηση της ακίνητης περιουσίας.
Επομένως, οι υψηλές τιμές και τα υψηλά ενοίκια δεν είναι μόνο βάρος για τα νοικοκυριά. Μπορούν ταυτόχρονα να δημιουργούν πρόσθετα δημόσια έσοδα.
Αυτό δεν αποδεικνύει από μόνο του ότι η κυβέρνηση επιδιώκει την αύξηση των τιμών. Αναδεικνύει όμως μια πραγματική δημοσιονομική αντίφαση: όσο ακριβότερη γίνεται η στέγαση, τόσο περισσότερα μπορεί να εισπράττει το κράτος από συγκεκριμένες φορολογικές πηγές, την ώρα που οι πολίτες δυσκολεύονται ολοένα περισσότερο να εξασφαλίσουν κατοικία.
Και αν κοιτάξει κανείς τα μέτρα που έχει λάβει η κυβέρνηση τα τελευταία χρόνια, θα διαπιστώσει ότι κανένα δεν στοχεύει στη μείωση των τιμών. Αντίθετα, τα περισσότερα τις στηρίζουν, άμεσα ή έμμεσα:
• Το πρόγραμμα «Χρυσή Βίζα» (Golden Visa) προσέλκυσε ξένους αγοραστές που αγόραζαν ακίνητα από 250.000 ευρώ για να αποκτήσουν άδεια παραμονής, αυξάνοντας τη ζήτηση σε μια αγορά ήδη πιεσμένη.
• Τα προγράμματα «Σπίτι μου» 1, 2 και 3 ενίσχυσαν τεχνητά τη ζήτηση χωρίς αντίστοιχη αύξηση της προσφοράς, ανεβάζοντας τις τιμές πώλησης και ακολούθως τα ενοίκια.
• Η επιδότηση ενός μήνα ενοικίου δεν μειώνει τα ενοίκια: τα νομιμοποιεί.
• Η επιδότηση ενοικίου σε φοιτητές μεταφέρει δημόσιο χρήμα στους ιδιοκτήτες χωρίς να πιέζει τις τιμές προς τα κάτω.
• Η αναστολή ΦΠΑ στις μεταβιβάσεις νεόδμητων, η μείωση ΕΝΦΙΑ, τα φορολογικά κίνητρα βραχυχρόνιας μίσθωσης: κάθε μέτρο ανταμείβει τον ιδιοκτήτη ή τον επενδυτή, όχι τον ενοικιαστή ή τον αγοραστή πρώτης κατοικίας.
Και μια διευκρίνιση: αυτό δεν είναι πολιτικό σχόλιο. Ο ΣΥΡΙΖΑ δεν εργαλειοποίησε με τον ίδιο τρόπο τις τιμές ακινήτων για φορολογικά έσοδα, και η ΝΔ το έκανε συστηματικά από το 2019 και μετά. Αυτό είναι πλέον γεγονός, όχι κομματική κριτική. Γιατί η ουσία βρίσκεται αλλού: όποιος κι αν κυβερνήσει μετά, θα αντιμετωπίσει το ίδιο δίλημμα. Τα έσοδα από τη φορολόγηση ακινήτων είναι πλέον ενσωματωμένα στον προϋπολογισμό. Όποιος φόρος μπαίνει, δύσκολα βγαίνει. Τα χρήματα πρέπει να βρεθούν από κάπου αλλού, και κανένα κόμμα δεν θέλει να εξηγήσει στους ψηφοφόρους του από πού θα τα βρει αν μειώσει τον ΕΝΦΙΑ ή αν αφήσει τις τιμές να πέσουν.
Το πρόβλημα, λοιπόν, δεν είναι κομματικό. Είναι δομικό. Και γι’ αυτό δεν θα λυθεί με αλλαγή κυβέρνησης, αν δεν αλλάξει η λογική.
Πότε έγινε μεγαλοϊδιοκτήτης ο άνθρωπος με δύο δυάρια;
Υπάρχει και μια ακόμη συνέπεια της εκτόξευσης των τιμών των ακινήτων. Σήμερα μπορεί κάποιος να έχει δύο διαμερίσματα των 55 τετραγωνικών, ένα στο οποίο κατοικεί και ένα που κληρονόμησε από τους γονείς του, και να εμφανίζεται στα χαρτιά με περιουσία εκατοντάδων χιλιάδων ευρώ.
Πότε έγινε πλούσιος αυτός ο άνθρωπος; Όταν οι τιμές στις αγγελίες διπλασιάστηκαν; Απέκτησε μεγαλύτερο μισθό; Αυξήθηκε ο τραπεζικός του λογαριασμός; Όχι. Εξακολουθεί να έχει τα ίδια δύο δυάρια.
Κι όμως, σε ένα φορολογικό σύστημα που συνδέει επιβαρύνσεις, μειώσεις και απαλλαγές με την αποτιμώμενη αξία της περιουσίας, η αύξηση των αξιών μπορεί να αλλάξει τη φορολογική του αντιμετώπιση, χωρίς να έχει αυξηθεί η ρευστότητά του.
Έτσι, η έννοια της μεγάλης ακίνητης περιουσίας κινδυνεύει να χάσει το πραγματικό κοινωνικό της περιεχόμενο. Γιατί άλλο είναι να διαθέτεις δεκάδες ακίνητα που αποφέρουν μεγάλα εισοδήματα και άλλο να έχεις δύο μικρά διαμερίσματα σε μια περιοχή όπου οι τιμές έχουν εκτοξευθεί.
Και κάπου εδώ πρέπει να τεθεί ένα απλό ερώτημα: όταν ακόμη και ο μικροϊδιοκτήτης εμφανίζεται στα χαρτιά ως εύπορος, μήπως έχουμε πάψει να μετράμε τον πραγματικό πλούτο και μετράμε απλώς το πόσο ακριβή έγινε η γη κάτω από τα πόδια του;
Η κυβερνητική απουσία: Όταν το κράτος αφήνει την κερδοσκοπία χωρίς φρένα
Υπάρχει ακόμη μια διάσταση του στεγαστικού προβλήματος: η απουσία ουσιαστικών νομοθετικών μηχανισμών που να περιορίζουν την κερδοσκοπία στην αγορά κατοικίας.
Δεν χρειάζεται να ανακαλύψουμε ξανά τον τροχό. Αρκεί να κοιτάξουμε τι συμβαίνει σε άλλες ευρωπαϊκές χώρες.
Στη Γερμανία υπάρχει η λεγόμενη Mietpreisbremse, το νομοθετικό «φρένο» στα ενοίκια. Σε περιοχές όπου η στεγαστική αγορά χαρακτηρίζεται πιεσμένη, το ενοίκιο μιας νέας μίσθωσης δεν επιτρέπεται, κατά κανόνα, να υπερβαίνει περισσότερο από 10% το τοπικό συγκριτικό ενοίκιο. Υπάρχουν εξαιρέσεις, κυρίως για νεότερα και ριζικά ανακαινισμένα ακίνητα. Το μέτρο δεν εξαφάνισε το στεγαστικό πρόβλημα της Γερμανίας, αλλά αποτελεί μια συνειδητή νομοθετική παρέμβαση απέναντι στις ανεξέλεγκτες αυξήσεις.
Υπάρχει όμως και κάτι ακόμη σημαντικότερο: η φορολόγηση της βραχυχρόνιας κερδοσκοπίας στα ακίνητα.
Στη Γερμανία, αν ένας ιδιώτης αγοράσει ένα ακίνητο ως επένδυση και το πουλήσει μέσα σε δέκα χρόνια με κέρδος, το κέρδος αυτό υπάγεται, κατά κανόνα, σε φόρο εισοδήματος. Υπάρχουν συγκεκριμένες εξαιρέσεις για ακίνητα ιδιοκατοίκησης.
Ας υποθέσουμε ότι κάποιος αγοράζει ένα διαμέρισμα 100.000 ευρώ και δύο χρόνια αργότερα το πουλά 160.000 ευρώ. Δεν μπορεί να θεωρεί αυτομάτως ότι ολόκληρη η υπεραξία των 60.000 ευρώ θα μείνει αφορολόγητη στην τσέπη του. Ο φόρος περιορίζει το καθαρό κέρδος του και συνεπώς μειώνει το κίνητρο της γρήγορης μεταπώλησης.
Και τι συμβαίνει στην Ελλάδα;
Ο φόρος υπεραξίας από τη μεταβίβαση ακίνητης περιουσίας, που προβλέπεται στο άρθρο 41 του Ν. 4172/2013, βρίσκεται σε αναστολή μέχρι τις 31 Δεκεμβρίου 2026.
Δηλαδή, ενώ η χώρα αντιμετωπίζει οξύ στεγαστικό πρόβλημα, εξακολουθεί να μην εφαρμόζει τον συγκεκριμένο φόρο υπεραξίας στις ιδιωτικές μεταβιβάσεις που υπάγονται στο καθεστώς αναστολής.
Γιατί να μη θεσπιστεί ένας σαφής μηχανισμός που θα αντιμετωπίζει διαφορετικά εκείνον που αγοράζει για να κατοικήσει, εκείνον που επενδύει μακροχρόνια και εκείνον που αγοράζει αποκλειστικά για να μεταπωλήσει σε έξι μήνες ή δύο χρόνια;
Θα μπορούσε, για παράδειγμα, να προβλέπεται αυξημένη φορολόγηση της πραγματικής υπεραξίας για μεταπωλήσεις μέσα στην πρώτη πενταετία, χαμηλότερη επιβάρυνση για την επόμενη πενταετία και σαφείς εξαιρέσεις για την πραγματική πρώτη κατοικία, κληρονομιές ή αναγκαστικές μεταβιβάσεις. Η φορολογητέα υπεραξία θα πρέπει να υπολογίζεται αφού αφαιρεθούν τεκμηριωμένα έξοδα και επενδύσεις βελτίωσης και ληφθεί υπόψη ο πληθωρισμός.
Ένα τέτοιο μέτρο δεν θα εξαφάνιζε τους επενδυτές ούτε θα έλυνε μόνο του το στεγαστικό πρόβλημα. Θα μπορούσε όμως να μειώσει το κίνητρο των ευκαιριακών αγορών που αποσκοπούν αποκλειστικά στη γρήγορη υπεραξία, χωρίς καμία ουσιαστική προσθήκη κατοικιών στην αγορά.
Γιατί άλλο πράγμα είναι να αγοράζει κάποιος ένα εγκαταλελειμμένο ακίνητο, να επενδύει χρήματα, να το ανακαινίζει και να το επαναφέρει σε χρήση, και άλλο να αγοράζει ένα ήδη κατοικήσιμο διαμέρισμα για να το μεταπωλήσει ακριβότερα λίγους μήνες αργότερα.